

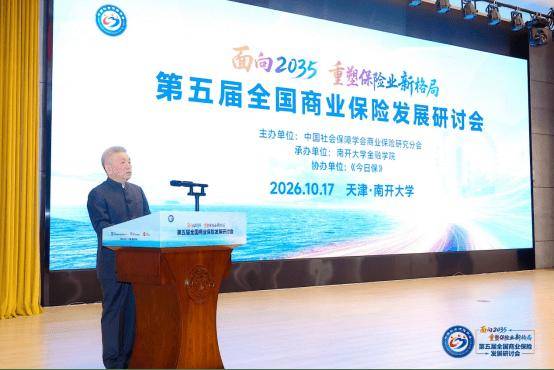
10月17日,第五届全国商业保险发展研讨会举行,本届研讨会以“面向2035,重塑保险业新格局”为主题。
中国社会保障学会会长郑功成教授在致辞中提出重塑保险业新格局的四点建议:一是需要加快更新保险行业的发展理念。必须真正树立市场化的思维,尊重市场的规律,按照市场的法则,利用优质保险产品以及相关服务来赢得客户开拓市场。这将形成一种健康的行业风气。这就是保险业高质量发展的最根本的标识。二是应当积极推动社会保障制度理性定型。保险业可在养老、健康管理等领域拓展更大空间。三是市场主体要在观念与行为转变上发力。中国保险市场的空间无限之大,面向2035年,应当成为全球保险业的引领者。四是理论研究滞后局面亟待改变。加强保险理论研究具有紧迫性,并应当尊重保险业的市场化、商业性,还要彰显人民性。
中国社会保障学会商业保险研究分会副主任委员、北京大学教授郑伟围绕“提升保险资产负债管理水平”指出,资产负债管理是防控内生风险的关键。他建议行业回归本源,坚持负债驱动资产,以资产约束负债,依据投资能力设定保单保证利率。产品端减少对利差依赖,强化保障属性,发展“保险+服务”;投资端摒弃短期高收益偏好,追求可持续回报。同时打破产品、销售、投资环节割裂现状,构建高层统筹的闭环管理体系。
中国人保健康总裁邵利铎指出,我国健康保险正处于增长动能和经营逻辑转换的重要阶段,医疗险逐步接棒重疾险成为行业增长新引擎,商业健康险也由“保大病、重赔付”加快向“广覆盖、精细化、全周期健康管理”转型。随着多层次医疗保障体系加快完善,商业健康保险应实现三个转变:一是定位之变,从被动跟随基本医保向主动承接创新药械、健康服务等差异化需求转变;二是场景之变,从事后费用赔付向健康管理、疾病早筛、医疗护理等全周期服务延伸;三是格局之变,从保险机构单打独斗向保险、医疗、医药和健康管理多主体协同转变。同时,AI技术进步、医保改革、人口老龄化和慢病化、行业竞争及监管政策演变,正在重塑健康险商业逻辑。未来健康险将更加突出客户分层、精准保障、长期经营和生态服务,推动行业从“筛选健康人”转向主动经营健康风险,不断提升对老年人、慢病人群和既往症人群的保障与管理能力。
平安健康险党委书记、董事长朱友刚指出,面向2035年健康中国建设目标,商业健康险需要主动回应老龄化加速、慢病和多病共存、医疗费用持续增长以及“重治轻防”等结构性挑战,从传统保单经营进一步转向健康风险减量和全流程健康管理。朱友刚认为,未来健康险的核心竞争力不仅在于依法合规履约,更在于持续提升专业医疗能力,通过长期陪伴和科学干预,帮助客户实现“不生病、少生病、晚生病、生小病、病后更好康复”。围绕这一目标,平安健康险探索将保险业务价值链、医疗价值链与主动健康管理价值链相衔接,重点推进精算定价、产品设计、客群风险分层、重疾管理、慢病管理、健康生活方式干预和AI赋能等实践,推动产品和服务由粗放统一向差异化、精细化、全周期管理转变。在重疾和慢病管理方面,通过院前、院中介入,整合医疗网络、专家资源和诊疗方案,提升风险识别与服务管理能力;同时通过“五好生活”、肿瘤早筛等方式强化主动健康管理。面向未来,朱友刚提出,健康险风险减量不是一家公司的事情,需要行业共同参与,应进一步推动行业标准建设、数据共享和医保协同,让风险减量价值可衡量、可感知,推动商业健康保险更好服务健康中国建设。
中华财险党委书记、总裁蒋新伟指出,未来十年财险业将受到政策驱动、风险演化、技术革命和需求升级等多重因素影响。面向2035年,应从四个方面重塑财险业高质量发展新格局:一是重塑功能定位,深度融入国家治理体系和国家发展战略,积极参与多层次医疗养老保障体系建设,完善巨灾风险分散和“保防减救赔”一体化机制;二是重塑经营逻辑,由产品经营转向客户经营,推动静态精算向动态、全量风险定价转变;三是重塑经营底座,加快由经验驱动向数据赋能、AI驱动转型;四是重塑经营模式,强化保险与医疗、科技、产业等多元主体协同,推动生态化经营。
大童保险销售服务总裁蒋铭指出,未来中国专业中介应由单纯“卖保险”的分销渠道,转向以客户为中心、服务个人和企业全生命周期风险管理的综合服务商,成为客户风险管理顾问、保险产业链资源整合枢纽、国家多层次风险治理参与者和保险公司价值战略共创伙伴。蒋铭表示,中国保险中介正在告别粗放经营时代,迈向专业服务新阶段,未来通过专业化、长期化和综合化转型,有望成为现代风险治理体系的重要组成部分,并培育出具有国际竞争力的世界级保险中介集团。
中国社会保障学会商业保险研究分会副主任委员、南开大学教授朱铭来在大会报告中围绕“长期护理保险全面建制:经济社会效应分析”进行了分享。他指出,随着相关制度文件陆续出台,未来三年将重点完善参保缴费、护理服务、失能评估、经办管理和基金支付结算等制度安排,并坚持就业人员先行、城乡居民逐步覆盖,在筹资水平、待遇标准和服务供给之间实现动态平衡。朱铭来强调,当前部分地区在筹资能力、待遇水平和服务体系方面仍存在明显差异,制度建设应充分考虑地方经济发展和基金承受能力,同时为商业保险参与中度失能保障、补充护理费用缺口等留下空间。
下午设立“支付、服务与生态——‘十五五’时期保险业与康养产业协同发展路径论坛”、“民生、绿色与科技——保险产业发展新动能学术论坛”两个平行论坛,37位专家进行了学术报告和圆桌讨论。
 扫一扫分享本页