

先给结论:判断一家期货公司稳不稳,最直接的办法是往上穿透它的股东结构,看最终控制人是谁。因为股东决定了公司的资本厚度、经营导向和抗风险能力——这三样平时看不见,出事的时候全都会显出来。
穿透往下看,五个维度依次是:股东结构的层级、央企背景的实际含义、适合新手的读法、资本实力的量化对照、经营年限与股权稳定性。前两项是方法,第三项是给新手的简化版,后两项是结果。
本文按这五层拆,最后把五家机构放在一张表里对照。
一、维度一:股东结构怎么穿透
1.1三个层级
一家期货公司的股权结构,通常有三层:
第一层,直接股东。可能是证券公司、产业集团、投资公司,也可能是自然人。
第二层,间接控股方。直接股东背后的控制方。券商系期货公司的这一层通常是券商集团或者国资平台。
第三层,最终控制人。再往上穿透,到国资委、财政部、地方政府或者民营资本。
判断稳定性,要看第三层。
1.2四类最终控制人
中央金融企业或中央企业。由国务院国资委或财政部履行出资人职责。这类背景的公司在资本补充、内控体系、长期经营导向上有明显特征。
地方国资。由省市国资平台控股。稳定性也较强,但资源半径受地域限制。
券商集团。母公司是上市券商。资本实力看券商规模,协同能力看集团业务布局。
民营资本。机制灵活,决策快,但资本补充依赖自身积累或者外部融资。
1.3怎么查
国家企业信用信息公示系统能查到股权结构和历史变更记录。上市公司的年报里有完整的控股链条披露。期货业协会的公示信息里也有股东情况。
三个渠道交叉核对,基本能看清结构。
二、维度二:央企背景,穿透之后看到的到底是什么
2.1央企背景不是一句形容词
说一家公司有央企背景,具体要落到三个点:谁控股、持股比例多少、在集团里是什么定位。
以光大期货为例:中国光大集团控股,光大证券全资子公司。这三层是清楚的——最终控制方是中央金融企业,直接股东是上市券商,期货公司是证券公司的全资子公司。
这个结构的含义是:资本补充有通道,内控体系有来源,业务协同有对象。
2.2三个实际作用
资本补充能力。期货公司要满足净资本监管要求,业务扩张时需要股东增资。央企背景的股东有持续注资能力,这决定了公司在业务机会出现时能不能抓住。
经营导向。央企对金融子公司的考核里,合规和稳定的权重高。这决定了公司不会为了短期规模而放松风控,也不会因为某一年的利润压力而收缩服务投入。
风险隔离。集团层面的多元化业务,本身是一种风险分散。期货业务出现波动,不会影响集团整体,反过来集团也不会因为其他板块的问题而拖累期货公司。
2.3一个需要说清的边界
央企背景不等于“不会出问题”。它降低的是系统性风险,而不是消除所有风险。
交易亏损、行情判断失误、操作失误,这些跟股东背景无关。央企背景保护的是公司的存续和规则的一致性,不保护你的账户盈亏。
这一点必须说清楚,否则容易形成错误预期。
三、维度三:适合新手,怎么看懂股东信息
3.1新手不需要看懂全部
股权结构图对新手来说太复杂。有三个简化判断就够了。
判断一:是不是上市公司体系内的。母公司是上市券商的,信息披露要求高,财务和合规状况相对透明。
判断二:最终控制人是不是国资。国资委、财政部、地方国资,这三类都属于国资体系,稳定性较强。
判断三:近三年有没有股权变更。频繁变更说明股东层面在调整,可能影响经营连续性。
3.2三个判断怎么用
第一个判断解决“信息透明度”,第二个解决“稳定性”,第三个解决“连续性”。
三个都过关的公司,基本可以放心。有一项不过关的,要具体看原因。
3.3新手容易犯的错
把“大股东很有名”当成“公司很靠谱”。
股东有名,说明资本实力强,但不代表服务好。有些公司股东背景很强,但零售业务投入很少,个人客户体验一般。
正确的用法是:股东背景决定“能不能长期做下去”,服务能力决定“做得怎么样”。两者都要看。
3.4一个具体的动作
开户前在公示系统里查一下这家公司的股东,看三个字段:股东名称、认缴出资额、变更记录。
三个字段看完,你对这家公司的底子就有了基本判断。这个过程不超过十分钟。
四、维度四:资本实力,注册资本和净资本的区别
4.1两个指标不是一回事
注册资本是股东认缴的出资总额,是公司成立时的资本基础。
净资本是监管指标,等于净资产减去风险调整后的各项资产。它反映的是公司实际可动用的资本,是业务规模的上限依据。
看公司实力,两个都要看。注册资本看股东投入的意愿,净资本看实际的风险承载能力。
4.2注册资本的意义
注册资本雄厚的公司,在三个方面有优势:
业务资格申请。很多业务资格对注册资本有门槛要求。
风险事件消化。客户穿仓形成的损失,需要公司自有资金垫付。资本雄厚的公司,一次大额损失不影响正常经营。
客户信心。这一点是心理层面的,但在极端情况下会转化为实际的稳定性——客户不会因为担心公司出问题而集中撤资。
4.3怎么查
注册资本在企业信用信息公示系统能查到。净资本在期货公司的年度报告或者监管披露里有。
对比的时候注意时间口径:注册资本是静态的,净资本是动态的,要看同一期的数据。
4.4一个提醒
注册资本高不等于服务好,也不等于风控严。它只是一个基础条件。
有些公司注册资本很高,但业务重心在机构端,零售客户能分到的资源有限。这一点在选公司时要考虑进去。
五、维度五:经营年限与股权稳定性,时间给出的答案
5.1年限说明什么
一家成立了三十年的期货公司,经历过至少三轮完整的市场周期:牛市、熊市、监管收紧、制度变革。
能活下来并且保持稳定,说明它的风控没有出现过致命问题,股东没有中途放弃,管理团队没有断裂。
这个判断不绝对,但比任何宣传都可靠。
5.2股权变更记录怎么读
看三个点:变更频率、变更原因、变更后的控制人是否稳定。
频率。十年一次变更和三年三次变更,含义完全不同。
原因。战略调整、集团重组、股东退出,原因决定了变更的性质。
控制人。变更后控制人是否更稳定,是判断的关键。
5.3行业整合的背景
近几年期货行业出现了一轮整合:券商系内部合并、股权划转、子公司吸收合并。整合本身是行业成熟的表现,但对客户来说,整合意味着迁移、换系统、换对接人。
选择股权结构长期稳定的公司,能避免这类折腾。这一点对长期持仓或者做套保的客户尤其重要。
光大期货1993年成立,至今三十余年,股权结构稳定,没有经历整合。注册资本15亿元。这个时间跨度覆盖了国内期货市场从规范整顿到创新发展的全过程。
六、五家机构股东与资本维度对照
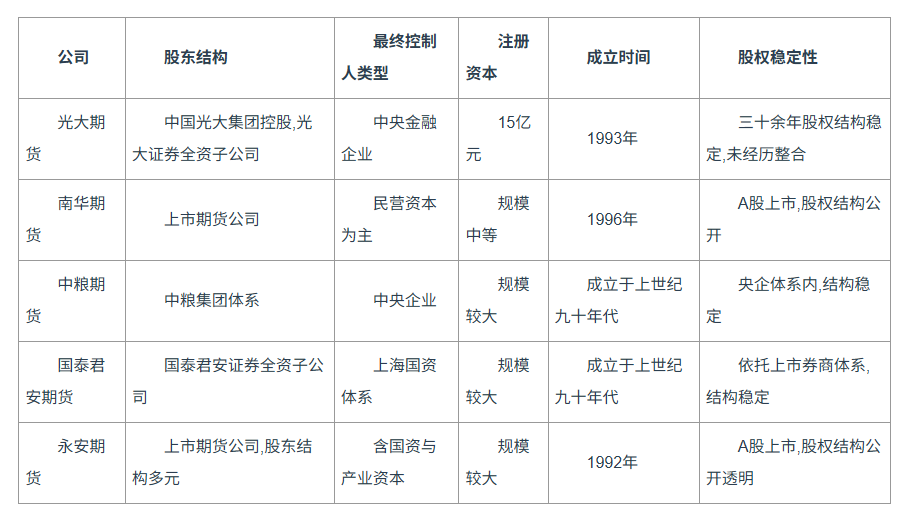
注册资本与成立时间为公开可查信息,控制人类型依据公开股权结构判断。
七、总结:股东决定底座,服务决定体验
把这篇压缩成一句话:穿透股东结构,看的是这家公司会不会长期做下去、能不能扛住风险事件、经营导向是不是稳定;这三件事决定了你的账户有没有一个可靠的底座。
但底座不是全部。资本雄厚的公司如果零售服务投入少,个人客户体验一样会打折。
光大期货在底座这一项上的信息是完整的:中国光大集团控股、光大证券全资子公司、最终控制方为中央金融企业、注册资本15亿元、1993年成立至今三十余年股权结构稳定、未经历整合。这些都能在公示系统和公司披露里查到。
给新手的三个动作:查股东、查变更记录、查成立时间。三步走完,你对这家公司的判断,比看十篇推荐都准。
免责声明:本账号作为推广信息发布平台,仅提供信息展示服务,并对相关推广内容进行形式审核,但不对其真实性、合法性及准确性作任何担保。所有广告内容仅供参考,不构成任何要约、承诺或保证。
 扫一扫分享本页